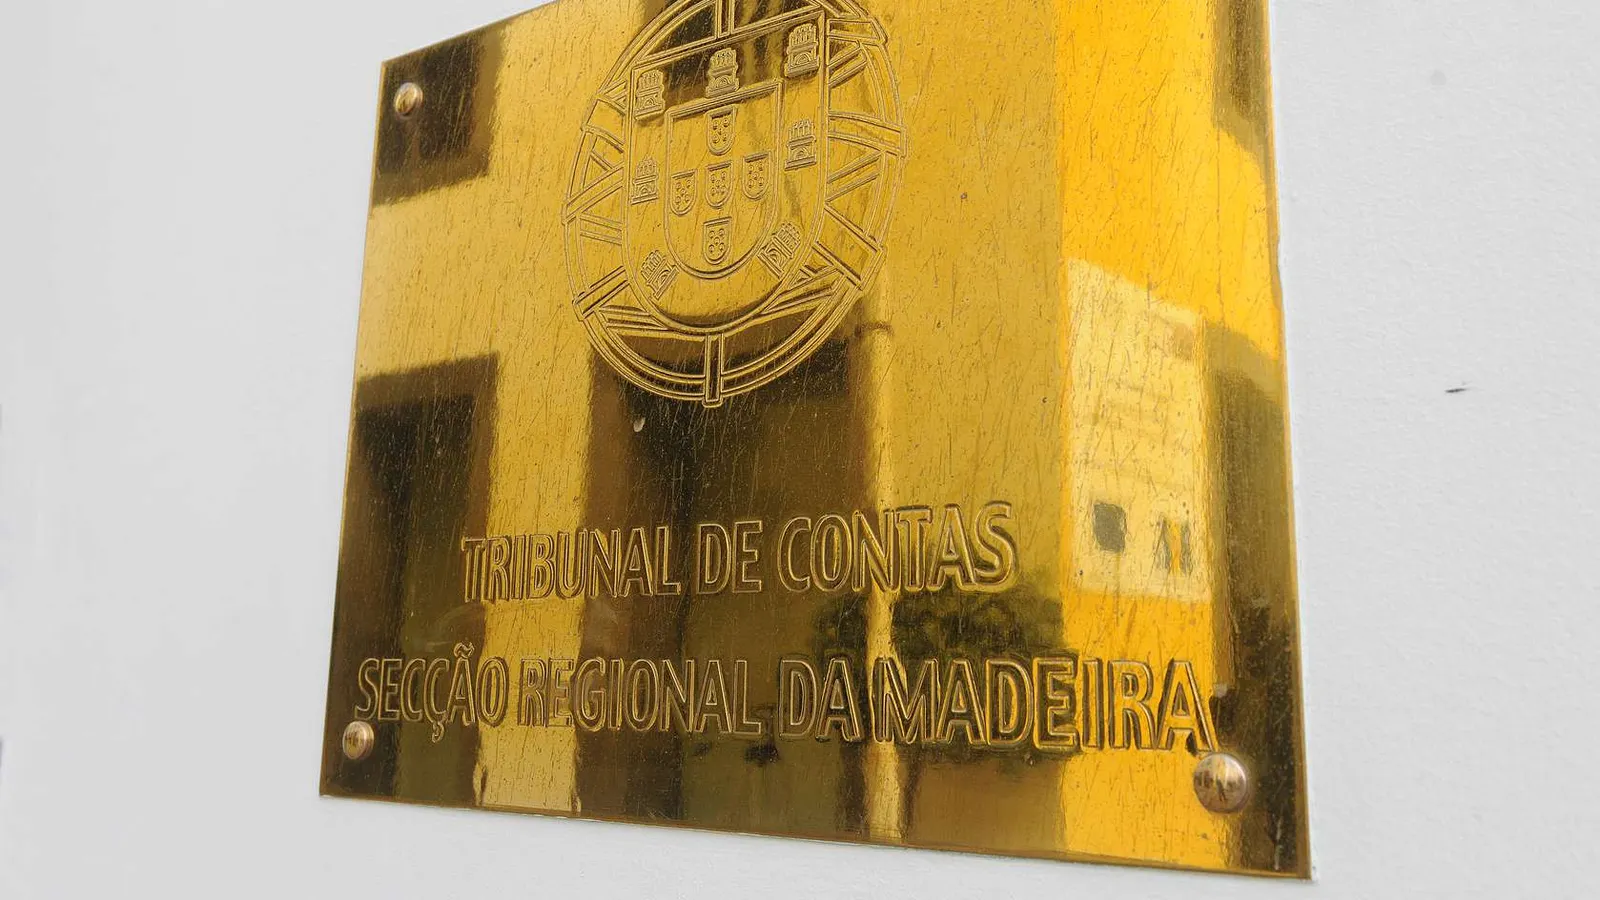
O Tribunal de Contas recusou a homologação das contas de gerência do Instituto de Segurança Social da Madeira (ISSM) relativas a 2023 e 2024, prolongando para cinco anos consecutivos uma situação que já se tinha verificado nas contas de 2020, 2021 e 2022.
Na decisão referente a 2024, a Secção Regional da Madeira conclui que as limitações identificadas pelos auditores impedem confirmar que as contas apresentam uma “imagem verdadeira e apropriada” da situação financeira do Instituto, razão pela qual recusou a homologação.
Entre os problemas assinalados estão limitações e deficiências nos sistemas informáticos e nos controlos internos, que impediram a conciliação integral de valores relativos a contribuintes, utentes e outras contas a receber. No exercício de 2024, o revisor oficial de contas refere não ter conseguido obter segurança razoável sobre 63,662 milhões de euros registados nestas rubricas.
Apesar de reconhecer melhorias nos procedimentos internos, a auditoria continua a apontar lacunas na informação financeira, incluindo a inexistência de um estudo actuarial que permita determinar responsabilidades futuras com pensões e a ausência de algumas divulgações exigidas pelo Sistema de Normalização Contabilística para as Administrações Públicas.
No relatório relativo a 2023, o Tribunal chegou à mesma conclusão, considerando que a escusa de opinião emitida pelo auditor impossibilitava confirmar a fiabilidade da situação económico-financeira apresentada pelo ISSM.
O ISSM contestou parte das conclusões, argumentando que várias das limitações resultam de sistemas de informação geridos a nível nacional. O Tribunal considerou, contudo, que os argumentos apresentados não afastavam as limitações identificadas pelo revisor oficial de contas.