O tema ganhou força nos últimos meses porque o Governo de
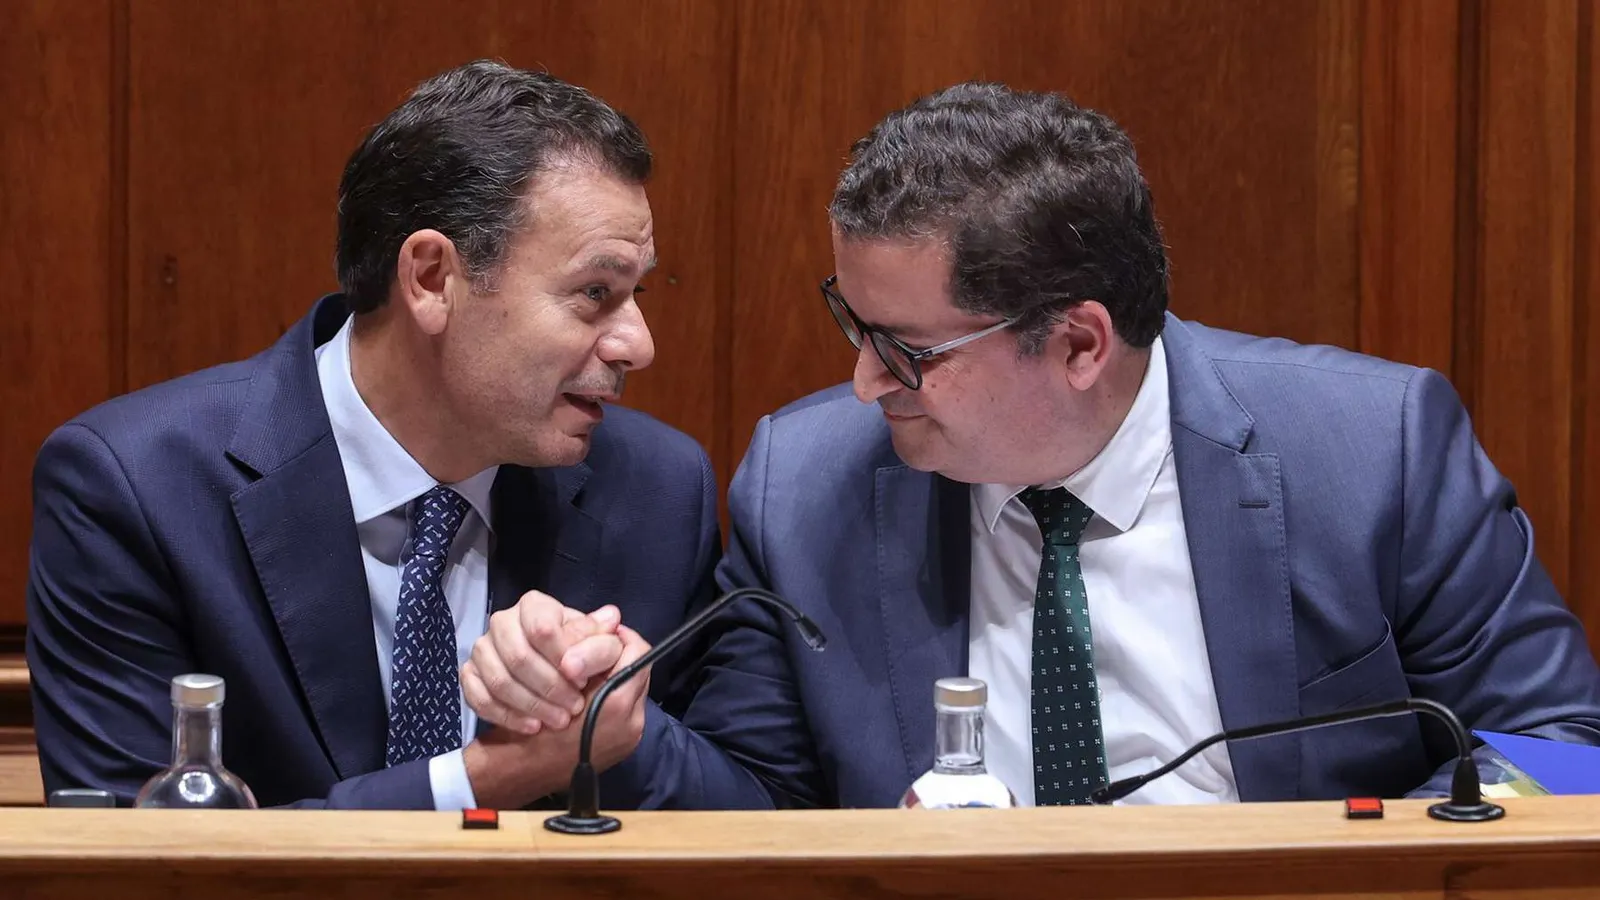
Luís Montenegro fez do equilíbrio orçamental e da redução da dívida uma das
linhas centrais da política económica. No Orçamento do Estado para 2026, o
Governo previa um excedente de apenas 0,1%
do PIB, cerca de 260 milhões de euros, depois dos excedentes registados
nos anos anteriores.
Entretanto, o cenário tornou-se menos confortável. Em Abril,
o ministro das Finanças, Joaquim Miranda Sarmento, admitiu que Portugal poderia
terminar 2026 com um pequeno défice e estabeleceu como referência que este não
deveria ultrapassar 0,5% do PIB.
A justificação apresentada foi sobretudo prudencial: manter Portugal afastado
de problemas com as regras europeias e preservar a imagem financeira do País,
importante para o custo do financiamento.
Em Junho, o Banco de Portugal projectava um défice de 0,2% do PIB em 2026, enquanto a
Comissão Europeia apontava para 0,1%,
seguindo-se, segundo esta última, um défice de 0,4% em 2027. A deterioração
esperada está relacionada, entre outros factores, com medidas tomadas depois
das tempestades do início do ano e com novas decisões de política orçamental.
É importante, porém, uma nuance: o próprio primeiro-ministro
já afirmou que o Governo não está
obrigado a produzir um excedente todos os anos. A prioridade, segundo
Luís Montenegro, é preservar contas públicas equilibradas e uma trajectória
sustentável.
Não foi o actual
Governo que inventou as 'contas certas'
Na realidade, a actual política prolonga, em boa medida, uma
transformação iniciada durante os governos de António Costa.
Quando Mário Centeno apresentou o primeiro Orçamento desse
Governo, em 2016, Portugal ainda tinha um défice significativo e uma dívida
pública próxima de 130% do PIB. A prioridade declarada era reduzir ambos. O
défice de 2016 acabaria nos 2,1%, permitindo posteriormente a Portugal sair do
procedimento europeu por défice excessivo.
A consolidação prosseguiu e, em 2019, Portugal chegou ao primeiro excedente anual da série comparável
das contas nacionais, iniciada em 1995. O saldo positivo foi de cerca de
0,2% do PIB. O então ministro das Finanças apresentou-o como resultado de uma
política de consolidação das contas públicas.
A pandemia interrompeu abruptamente essa trajectória.
Portugal passou do excedente de 2019 para um défice de 5,7% em 2020 e a dívida subiu para cerca de 134% do PIB. O caso é
particularmente interessante para compreender para que serve a margem
orçamental: perante uma emergência excepcional, o Estado pôde aumentar
fortemente a despesa e aceitar um défice elevado.
Depois da pandemia, as contas voltaram rapidamente a
melhorar. Em 2022 ainda existia um pequeno défice, de 0,3% do PIB; seguiram-se
excedentes de 1,1% em 2023, 0,6% em
2024 e 0,7% em 2025, de acordo com os dados mais recentes do Eurostat.
Ou seja, há uma continuidade relevante: os últimos governos de António Costa fizeram
das 'contas certas' uma prioridade e os governos de Luís Montenegro
mantiveram-na, embora com opções diferentes quanto aos impostos e à
despesa.
Afinal, o que significa ter défice?
A conta é bastante simples:
Receitas do Estado –
despesas do Estado = saldo orçamental
Se o Estado arrecadar 100 mil milhões e gastar 103 mil
milhões, tem um défice de 3 mil milhões. Se arrecadar 103 mil milhões e gastar
100 mil milhões, tem um excedente de 3 mil milhões.
Mas há uma diferença fundamental em relação às contas de uma
família ou de uma empresa. Um Estado
não tem necessariamente de apresentar saldo zero todos os anos.
Pode fazer sentido ter défice para financiar investimento,
responder a uma recessão, apoiar a economia numa crise ou enfrentar uma
catástrofe. Foi precisamente isso que aconteceu durante a pandemia.
Da mesma forma, um excedente não é automaticamente prova de
boa política económica. Pode resultar de crescimento económico e aumento das
receitas, mas também poderia ser conseguido através de impostos excessivamente
elevados ou comprimindo investimento e serviços públicos necessários.
O próprio portal do Orçamento do Estado reconhece esta
nuance: um défice ou excedente, isoladamente, diz pouco e deve ser analisado em
conjunto com a situação económica, a dívida e outros indicadores.
Então porque é tão importante para Portugal?
Aqui entra a dívida
pública.
Durante muitos anos, Portugal gastou sistematicamente mais
do que recebia. A acumulação sucessiva de défices fez aumentar a dívida. Entre
1999 e 2010, esta passou de aproximadamente 50% para 93% do PIB.
A crise financeira e da dívida soberana agravou o problema e
Portugal acabou por pedir assistência financeira internacional em 2011. A
dívida continuou a crescer, atingindo 132,9%
do PIB em 2014.
É esta história que ajuda a explicar a importância política
atribuída às contas equilibradas.
Quanto maior é a dívida, mais dinheiro o Estado necessita
para pagar juros e refinanciar empréstimos. E esse dinheiro deixa de estar
disponível para hospitais, escolas, pensões, salários, habitação ou
investimento.
Além disso, um Estado considerado financeiramente mais
arriscado tende a ter de pagar juros superiores para conseguir financiamento.
O efeito da dívida é já visível
A mudança portuguesa é significativa. A dívida caiu para 89,7% do PIB em 2025, depois dos
111,2% de 2022, 96,9% de 2023 e 93,5% de 2024.
Isto não significa necessariamente que Portugal tenha "pago" dezenas de milhares de milhões de euros. A dívida deve ser observada em relação
ao tamanho da economia: se o PIB cresce, o rácio pode diminuir mesmo sem uma
redução equivalente do valor nominal da dívida.
Ainda assim, os excedentes ajudam. O Conselho das Finanças
Públicas concluiu que, em 2025, a redução da dívida resultou, entre outros
factores, do crescimento nominal da economia e do saldo primário positivo — isto é, das contas públicas antes do
pagamento de juros.
O que ganha o País com contas equilibradas?
Há essencialmente três vantagens.
Primeiro, reduzir a
dívida. A própria Lei de Enquadramento Orçamental determina que os
excedentes sejam utilizados preferencialmente para amortizar dívida enquanto
esta permanecer acima do limite estabelecido.
Segundo, reduzir a
vulnerabilidade a crises financeiras. Um país que parte de uma situação
equilibrada pode permitir que o défice aumente temporariamente quando surge uma
recessão, pandemia ou outra emergência.
Ter margem antes da crise significa não ser obrigado a
aumentar impostos ou cortar despesa precisamente quando a economia está mais
fraca.
Terceiro, reduzir o
risco associado ao financiamento do Estado. Portugal continua com uma
dívida considerável e necessita regularmente dos mercados para refinanciar
títulos que chegam à maturidade. Uma percepção de menor risco pode traduzir-se
em financiamento mais favorável.
Mas défice zero não
é uma regra europeia
Esta é talvez a distinção mais importante do explicador.
A União Europeia não
obriga Portugal a ter défice zero.
Os valores de referência inscritos no enquadramento europeu
continuam a ser 3% do PIB para o défice
e 60% para a dívida pública.
Além disso, as novas regras orçamentais europeias dão
particular importância à evolução da despesa
líquida e à sustentabilidade da dívida a médio prazo. Portugal
apresentou um plano orçamental-estrutural de médio prazo que estabelece uma
trajectória para a despesa e para a redução da dívida.
Portanto, passar de um excedente de 0,1% para um défice de
0,1% ou 0,2% não significa, por si só,
que as contas públicas ficaram descontroladas. É necessário perceber por
que surgiu o défice, se é temporário ou estrutural, como evolui a despesa e,
sobretudo, se a dívida continua numa trajectória sustentável.
Há défices bons e maus?
Economicamente, a questão é menos saber se existe défice e
mais perceber para que serve e se pode
ser sustentado.
Um défice temporário provocado pela construção de
infra-estruturas produtivas ou por uma recessão é diferente de um défice
permanente provocado por despesas correntes que crescem sistematicamente mais
depressa do que as receitas.
Também um excedente obtido num período de forte crescimento
económico não deve necessariamente ser gasto integralmente: guardar margem nos
anos favoráveis permite utilizá-la nos anos difíceis. É a chamada função anticíclica da política orçamental,
expressamente prevista na Lei de Enquadramento Orçamental.
O caso português ajuda a perceber
A sequência das últimas décadas é elucidativa:
défices persistentes → aumento da dívida → perda de
margem financeira → crise e assistência externa → consolidação das contas →
excedentes → redução da dívida → recuperação de margem para enfrentar novas
crises.
Mas daqui não resulta que o objectivo económico deva ser
produzir o maior excedente possível.
O objectivo é diferente: conseguir financiar adequadamente as funções do Estado, investir e
responder às necessidades da população sem colocar a dívida numa trajectória
insustentável.
É por isso que a discussão sobre "défice zero" não deve
ficar reduzida a saber se o saldo é +0,1%
ou -0,1%. Para perceber se as contas públicas estão efectivamente
saudáveis é necessário olhar também para a dívida, o saldo primário e
estrutural, o crescimento económico, os juros, o investimento público e a
natureza permanente ou temporária das receitas e despesas.
E talvez seja esta a frase central para o explicador: défice zero não é um fim em si mesmo; é uma
margem de segurança especialmente relevante para um país que ainda carrega uma
dívida próxima de 90% da riqueza que produz num ano.