Ainda vai a tempo de submeter o IRS, contudo saiba que a entrega
após o dia 30 de Junho obriga, muitas vezes ao pagamento de uma coima e não só.
Pode também perder benefícios ao alcance de todos os que cumprem
essa obrigação atempadamente. Através deste Explicador saiba as consequências da
entrega do IRS foram do prazo.
Segundo a DecoProteste, em alguns casos os contribuintes
podem beneficiar uma redução no pagamento da coima. Para isso, devem submeter a
declaração nos 30 dias após a data-limite, ou seja, até 30 de Julho, por sua
iniciativa, e o atraso não deve traduzir-se em prejuízo para a Autoridade
Tributária. Nestas condições, a penalização mínima pode não ir além dos 25
euros.
Contudo, se deixar passar esse prazo suplementar, e a entrega
da declaração for posterior aos 30 dias após ter recebido a notificação sobre o
atraso, o mínimo a cobrar passa a ser de 37,50 euros, que corresponde a 12,5%
do valor mínimo fixado para os casos de negligência.
Este valor pode, no entanto, ascender aos 112,50 euros, caso
as Finanças tenham iniciado algum tipo de inspecção. Já quando o atraso é
superior e prejudica o Estado, a coima começa nos 150 euros e pode chegar aos 3.750
euros, acrescidos dos demais encargos.
A Deco explica que desde 2024, as penalizações passaram a ser
“mais suaves” do que anteriormente, ou seja ao contrário do que acontecia no
passado, quem falhar o prazo de entrega da declaração e não cumprir esta
obrigação no prazo de 30 dias após ter sido notificado pode não perder o
direito a deduzir determinadas despesas, como as gerais e familiares, de saúde
ou de imóveis, por exemplo, desde que previamente validadas no e-Fatura.
Embora o atraso na entrega do IRS, por si só, não comprometa
o direito a um eventual reembolso, o pagamento da coima acaba por emagrecer –
ou até anular – o valor que poderia vir a receber do Estado. Os visados têm de
pagar a coima de uma só vez, até à data indicada na nota de cobrança (enviada
por correio ou através da ViaCTT), numa repartição de Finanças, no multibanco
ou através de ‘homebanking’. Se não o fizerem, sujeitam-se à cobrança coerciva,
que pode passar pela penhora de parte do vencimento, por exemplo.
Mas a coima não é a única consequência.
A apresentação tardia da declaração tem outras consequências
como:
- Os contribuintes casados ou unidos de facto ficam impedidos
de optar pela tributação conjunta, o que normalmente agrava o imposto. Depois
de 30 de Junho, não lhes resta outra opção que não seja entregar o IRS em
separado, mesmo que tal represente uma diferença de centenas de euros no
imposto apurado;
- Perda da isenção permanente de IMI pelos contribuintes
elegíveis;
- Perda de eventuais apoios sociais cuja atribuição depende
da existência da nota de liquidação do IRS.
A dispensa de coima é uma possibilidade, mas apenas se o
atraso tiver sido regularizado, o contribuinte não tiver sido condenado no
âmbito de qualquer processo de contraordenação fiscal ou crime tributário, nem
tiver usufruído de qualquer dispensa ou redução de coima, nos últimos cinco
anos. Para além disso, é ponderada a inexistência de prejuízo para a Autoridade
Tributária.
Importa referir que a eventual dispensa não decorre, no
entanto, de um pedido do contribuinte. A decisão cabe à Autoridade Tributária,
sendo que, nestas situações, o contribuinte não será sequer notificado para o
pagamento da coima.
Entrega
garantida com o IRS automático
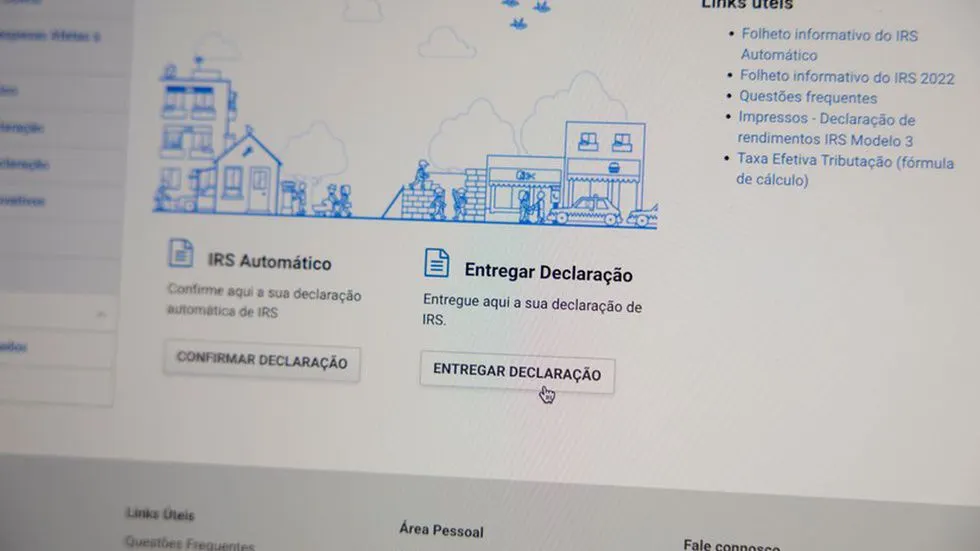
Se for elegível para o IRS automático, a declaração é
automaticamente considerada entregue a 30 de Junho, mesmo que não a submeta manualmente
no portal das Finanças.
Pese embora esta modalidade permita o contribuinte estar mais ‘liberto’ da
obrigação de reunir a papelada necessária e fornecer ao Ficsco os dados
necessários para o cálculo final do imposto, a conversão automática da
declaração provisória em definitiva pode não ser assim tão vantajosa.
Nesse caso, não terá a oportunidade de confirmar todos os
dados e valores propostos pelas Finanças, nem de fazer simulações prévias que
podem ter impacto no apuramento do valor do imposto a liquidar.
A melhor forma de conhecer o cenário mais favorável para a
declaração dos seus rendimentos é através da plataforma IRS Simples.
Substituição
fora do prazo é também penalizada
Se entregar a declaração atempadamente, mas, se entretanto,
se aperceber de um erro, pode entregar uma declaração de substituição. Por
exemplo, um jovem que, por desconhecimento, não tenha activado o IRS Jovem, pode
valer-se desta possibilidade.
Se o fizer ainda dentro do prazo de entrega do IRS, ou seja,
antes de 30 de Junho, não sofrerá qualquer penalização. No entanto, se a
substituição ocorrer após essa data, as eventuais penalizações são as
aplicáveis à entrega da declaração fora de prazo, inclusive no que toca ao
agravamento da coima para as submissões posteriores a 31 de Julho. O apuramento
do valor a pagar vai depender também de quem estava a ser prejudicado com o
erro da primeira declaração – o Estado ou o contribuinte.
Contribuintes
dispensados desta obrigação
A não entrega da declaração de IRS constitui uma infracção
tributária. Mas há contribuintes a quem o Fisco dispensa desta obrigação. É o
caso de quem tem rendimentos de trabalho por conta de outrem ou de pensões inferiores
a 8.500 euros, não sujeitos a retenção na fonte - é até recomendável para
jovens que pretendam evitar que 2024 conte para o total de anos em que podem
beneficiar do IRS Jovem: não tendo imposto a pagar devido ao rendimento até
8500 euros, não têm qualquer vantagem em submeter a declaração.
Ainda assim, há outras situações em que pode ser proveitoso
apresentar a declaração de rendimentos. Basta, por exemplo, que a tributação
conjunta seja vantajosa para o seu agregado familiar no apuramento do imposto.
Caso se enquadre nesta ou noutra situação semelhante e
pretende fazer o IRS, tenha em atenção que mesmo não estando obrigado a tal, os
procedimentos e os prazos de pagamento ou de entrega de uma eventual declaração
de substituição são os aplicáveis aos restantes contribuintes.