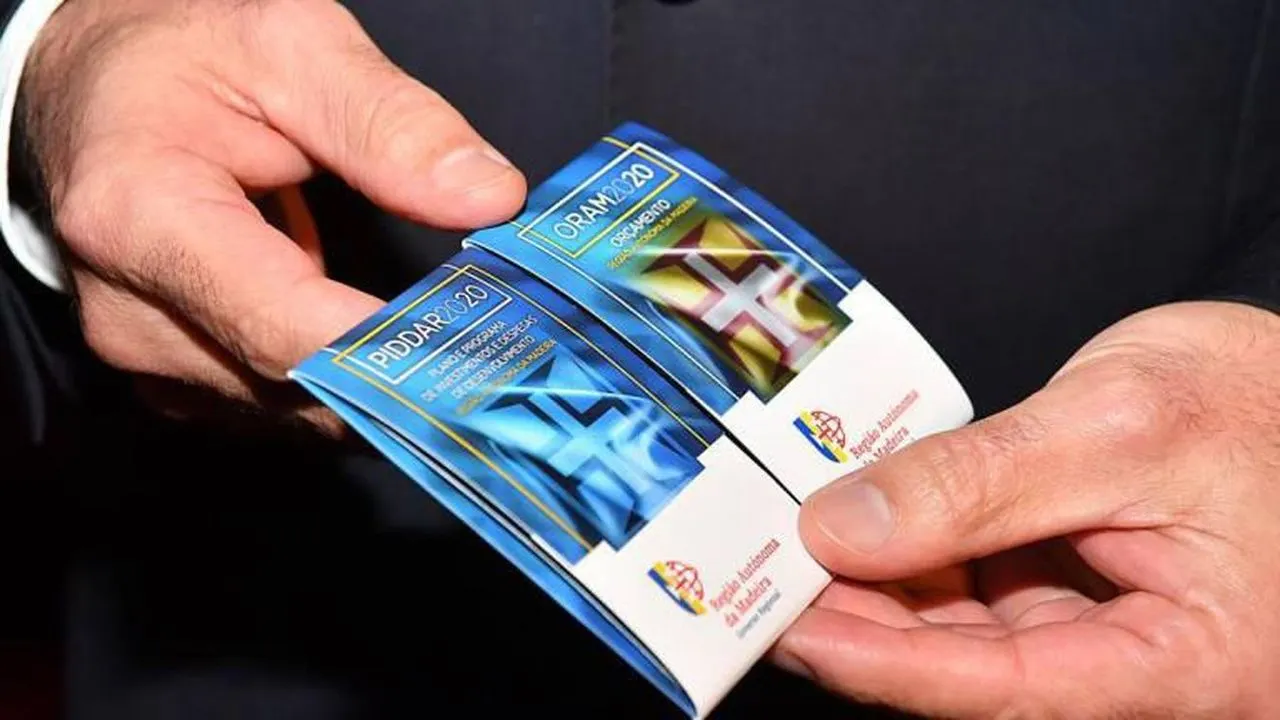
A proposta de Orçamento Regional para 2020 prevê a “continuidade do esforço de diminuição gradual da carga fiscal que incide sobre os agentes económicos”, com uma redução do Imposto sobre o rendimento das pessoas colectivas (IRC), que incide sobre os lucros das empresas, mas faz depender o nível de descida com a medida que vier a ser definida em sede do Orçamento de Estado.
O diploma hoje apresentado contempla ainda a “manutenção do Imposto sobre o rendimento das pessoas singulares (IRS), que incide de forma directa sobre os rendimentos das pessoas e das famílias, mantendo-se também “o diferencial fiscal das taxas de imposto aplicáveis na Região Autónoma da Madeira face às do Continente, com benefício directo e objectivo nas famílias residentes na Região Autónoma da Madeira, sendo ainda mantida a maior progressividade fiscal deste imposto”.
De modo a incentivar a natalidade, “em sede de IRS a Região acompanhará o incentivo criado pelo Governo da República e prevê também aumentar as deduções fiscais e que irá traduzir-se num aumento da dedução à colecta de IRS por dependente até aos três anos, em agregados com dois ou mais dependentes, sendo este aumento aplicável a partir do segundo filho”.
À semelhança da República, também na Região será implementado o incentivo IRS Jovem, que tem como objectivo fomentar a qualificação dos mais jovens e apoiar a sua integração na vida adulta e no mercado de trabalho após conclusão dos estudos. Assim, aplica-se uma isenção de IRS de 30%, 20% e 10%, respectivamente, nos três primeiros anos de rendimentos de trabalho dependente obtidos por jovens entre os 18 e os 26 anos após a conclusão de um ciclo de estudos de nível 4 (ensino secundário) ou superior.
Na tributação sobre as empresas perspetiva-se a manutenção do diferencial da taxa geral de IRC face à taxa nacional, aplicável às entidades que exerçam, diretamente e a título principal, uma actividade económica de natureza agrícola, comercial ou industrial, que sejam qualificados como pequena ou média empresa, nos termos previstos no anexo ao Decreto-Lei n.º 372/2007, de 6 de novembro.
Por outro lado, perspectiva-se um aumento em 20% (de 10 para 12 milhões de euros) do limite máximo de lucros retidos e reinvestidos que podem ser objecto de dedução, com extensão do prazo de concretização do reinvestimento de 3 para 4 anos e alargamento do âmbito das aplicações relevantes.
Ao nível dos impostos sobre o consumo, o Governo Regional pretende a redução/eliminação de isenções de Imposto sobre Produtos Petrolíferos (ISP) sobre diversos produtos combustíveis como fuelóleo, gás natural, gás de petróleo liquefeito, entre outros, como incentivo à descarbonização.
Já no “Imposto sobre o Tabaco, com o objectivo de desincentivar o consumo deste produto, prevê-se um agravamento fiscal em linha com o proposto a nível nacional, desvalorizando-se o elemento ad valorem e valorizando-se o elemento específico”. No caso de produtos alternativos como o tabaco aquecido e cigarros electrónicos a actualização das taxas incidentes será ainda superior.
Com o objectivo de desincentivar o endividamento das famílias, mantém-se até 31 de Dezembro de 2020
o agravamento fiscal do Imposto do Selo (+50%) sobre operações contratadas de crédito ao consumo, bem como o agravamento das taxas gerais de Imposto de Selo em 10%, respeitantes aos referidos créditos.